【2027年4月スタート】飲食料品の消費税が「1%」に!経営者が知っておくべき特例と実務対応を解説
令和8年9月15日、政府において「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定されました。
これにより、令和9年(2027年)4月1日から令和11年(2029年)3月31日までの2年間、飲食料品に係る消費税率が従来の8%から「1%(国税0.78%+地方消費税0.22%)」へ一時的に引き下げられます。
今回の税率引き下げは、令和11年度から導入予定の「就業者負担軽減支援金」の本格運用に向けた「つなぎ」の措置として実施されるものです。
飲食料品を取り扱う小売業、飲食店、食品製造業などの事業者様はもちろん、仕入れを行うすべての経営者にとって影響のある大きな改正となります。
本記事では、一般の経営者・事業者様に向けて、今回の消費税率1%引き下げの概要と、実務上の負担を軽減するために設けられた「5つの特例措置」を分かりやすく解説します。
「消費税率1%」の基本概要と対象範囲
まず、今回の税率引き下げの基本ルールを確認しましょう。
適用期間
令和9年4月1日~令和11年3月31日(2年間)
適用税率
1%(国税0.78%+地方消費税0.22%)
対象品目
原則として、これまで軽減税率(8%)が適用されていた飲食料品全般(酒類・外食・ケータリング・医薬品等を除く)
※定期購読の新聞(週2回以上発行)は、1%引き下げの対象外となり税率8%のまま維持されます。
イートインとテイクアウトの判定
外食やイートインスペースのある店舗では、従来通り飲食料品を提供する時点(取引時点)で顧客に確認を行います。「テイクアウト(持ち帰り)」は1%となりますが、「店内飲食(外食)」は標準税率の10%となります。
提供時の意思確認は、口頭のほか「イートインご利用の際はお申し出ください」といったポスター等の掲示でも認められます。
経営者が押さえておくべき「5つの特例措置」
税率変更に伴う混乱や資金繰り・事務負担の増大を防ぐため、政府は各種の特例や経過措置を準備しています。
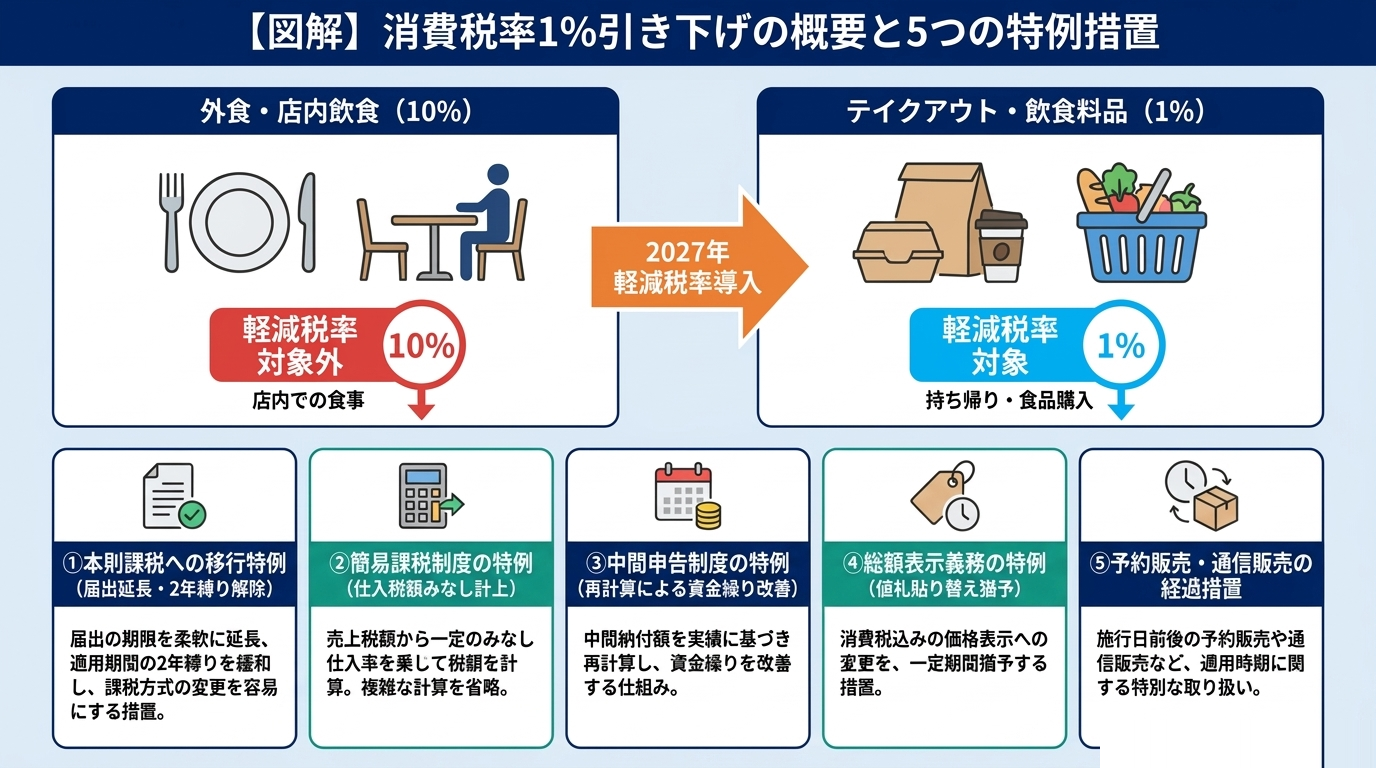
本則課税(一般課税)への移行特例
消費税率が1%になると、売上にかかる消費税よりも仕入れにかかる消費税(10%など)の方が大きくなり、消費税の還付を受けられる事業者が増えると予想されます。
スムーズに本則課税に移行できるよう以下の特例が設けられます。
届出期限の後ろ倒し
「消費税課税事業者選択届出書」などの提出期限を、課税期間の末日まで延長可能とします。
簡易課税の2年縛り解除
簡易課税制度を適用している事業者が本則課税へ変更する際の「2年間継続適用要件(2年縛り)」が特例的に解除されます。
簡易課税制度の特例
簡易課税制度を利用している事業者の場合、本則課税であれば納付税額が生じないケースでも、一定の税額が発生してしまう課題があります。
これを解消するため、簡易課税を適用していても、1%対象の飲食料品の売上については「売上税額と同額の仕入税額を計上できる」特例が設けられます。
つまり、飲食料品の売上部分については実質的に納付税額が発生しない計算となります。
※インボイスの経過措置(2割特例・3割特例)を適用している場合も同様の扱いとなります。
中間申告制度の特例
税率が1%に下がると最終的な確定申告での納付額は減りますが、原則通りの計算では「前年の税額(8%ベース)」をもとに過大な中間申告税額を納付しなければならず、資金繰りを圧迫します。
これを防ぐため、「税率1%で再計算した前年税額」に基づいて中間申告・納税を行える特例が用意されます
また、実際の取引に基づいた「仮決算による中間申告」を行うことも可能です。
総額表示義務の特例(値札変更の猶予)
店頭の値札やラベルをすべて即座に「1%の税込価格」へ張り替えるのは大変な作業です。
そのため、税率変更前後の一定期間、「この棚の商品は税率8%に基づく税込表示です。レジにて税率1%で精算します」といった誤認防止措置(掲示)を講じていれば、8%表記のまま販売することが認められます。
予約販売・通信販売などの経過措置
令和9年4月1日をまたぐ取引(税率変更前の予約や契約など)については、トラブルや混乱を防ぐための経過措置が講じられます。
原則として取引時点の税率が適用されますが、契約内容により税率1%が適用される場合もあります。
今から準備しておくべき「実務のポイント」
令和9年4月のスタートに向けて、会社や店舗で準備すべき主なポイントは以下の3点です。
システムの改修・設定変更
レジシステムや販売管理システム、会計ソフトにおいて「1%」の税率が正しく処理・記載できるよう、早期の改修・設定が必要です。
インボイスおよび帳簿の記載内容の確認
インボイス(適格請求書)や帳簿の基本的な記載事項に変更はありませんが、適用税率「1%」および1%で計算した消費税額を正確に区分記載する必要があります。
※税率変更前(令和9年3月31日以前)の取引に対する返品や貸倒れが生じた場合は、変更前の「税率8%」で処理する点に注意が必要です。
支援策や税務特例の活用検討
本則課税への移行に伴う相談費用や税理士費用、省力化投資などに対して、政府から各種支援策が予定されています。
また、還付を早期に受けるために「課税期間の短縮特例」を検討することも有効です。
まとめ:複雑な税制改正はプロにご相談ください!
2027年4月からの飲食料品消費税率1%への引き下げは、消費者にとっては嬉しいニュースですが、事業者にとっては「課税方式の選択(本則・簡易)」「資金繰り対策(中間申告・還付)」「システム対応」など、事前の検討事項が山積みです。
自社にとってどの特例を選択するのが最も節税・資金繰り面で有利になるかは、事業形態や売上構成によって大きく異なります。
当事務所では、経営者様が本業に専念できるよう、消費税率変更に伴うシミュレーションや届出手続き、会計・レジ設定のアドバイスまでトータルでサポートしております。
「自社は還付を受けられるのか?」「届出はいつまでに提出すればいい?」など、少しでもご不安な点がございましたら、ぜひお気軽にお問い合わせください!